Você já ouviu falar que CDB pode ser uma alternativa para fazer o dinheiro render, mas não sabe exatamente como funciona?
Se você está começando a organizar sua vida financeira, é normal ter dúvidas. Afinal, existem vários tipos de investimentos, termos complicados e diferentes opções oferecidas pelos bancos.
O CDB aparece com frequência entre as alternativas de renda fixa, principalmente para quem procura entender melhor onde deixar o dinheiro depois de montar uma reserva financeira.
Mas afinal, CDB o que é, como funciona e quanto rende?
Neste artigo, você vai entender de maneira simples o que é CDB, como funciona a rentabilidade, quais são os principais tipos e quais cuidados observar antes de investir.
CDB: o que é?
CDB significa Certificado de Depósito Bancário.
De forma simples, é um título emitido por uma instituição financeira para captar dinheiro. Ao investir em um CDB, você disponibiliza recursos para a instituição durante determinado período, seguindo as regras daquele produto.
Em troca, o investimento oferece uma remuneração definida de acordo com suas condições.
É por isso que o CDB faz parte da categoria de renda fixa.
Mas atenção: renda fixa não significa que todos os investimentos terão exatamente o mesmo rendimento ou que não existam condições e riscos a serem analisados.
Cada CDB possui características próprias.
Como funciona um CDB?
O funcionamento pode ser entendido com um exemplo.
Imagine que você invista R$ 1.000 em um CDB que oferece determinada taxa de rentabilidade e possui um prazo específico.
Durante o período da aplicação, o dinheiro pode gerar rendimentos de acordo com as regras do produto.
Ao final do prazo, ou quando o resgate estiver disponível, você recebe o valor investido acrescido dos rendimentos, descontados os impostos e eventuais condições previstas.
Na prática, você precisa observar principalmente:
- Valor mínimo para investir;
- Rentabilidade;
- Prazo;
- Liquidez;
- Impostos;
- Condições de resgate.
Esses detalhes fazem diferença na hora de escolher um CDB.
(Onde Guardar Dinheiro: Conta Digital, Poupança ou CDB? clique aqui )
Quanto rende um CDB?
Essa é provavelmente uma das perguntas mais pesquisadas por quem começa a estudar esse investimento.
A resposta depende do tipo de CDB e da taxa oferecida.
Alguns CDBs utilizam como referência o CDI, enquanto outros possuem taxas prefixadas ou outras formas de remuneração.
Por exemplo, um CDB que oferece uma porcentagem do CDI terá seu rendimento relacionado ao comportamento desse indicador.
Já um CDB prefixado informa uma taxa definida no momento da aplicação, seguindo as condições estabelecidas no contrato.
Por isso, não é correto afirmar que todo CDB rende determinado percentual.
O rendimento depende do produto escolhido, da taxa contratada, do prazo e das condições do investimento.
CDB com liquidez diária: como funciona?
O CDB com liquidez diária permite que o investidor tenha acesso ao dinheiro antes do vencimento, conforme as regras da aplicação.
Essa característica pode ser interessante para quem deseja manter uma parte do dinheiro disponível para necessidades que podem surgir.
É importante, porém, verificar se o CDB realmente possui liquidez diária e quais são as condições para o resgate.
Liquidez e rentabilidade são coisas diferentes.
Um investimento pode oferecer uma determinada rentabilidade, mas ter regras específicas para retirada antecipada.
Por isso, leia as condições antes de aplicar.
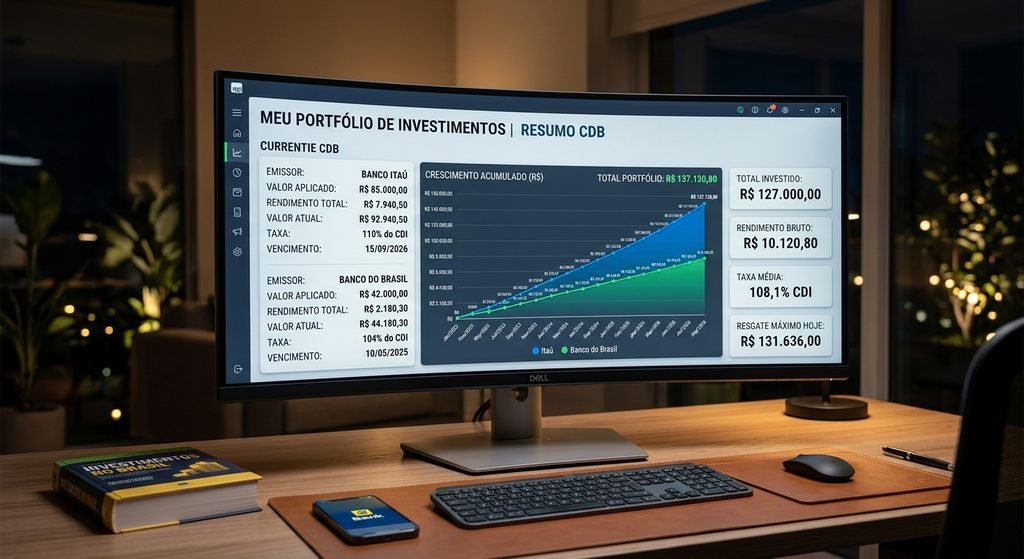
CDB para reserva de emergência vale a pena?
Essa é outra dúvida muito comum.
A reserva de emergência precisa priorizar segurança e facilidade de acesso ao dinheiro.
Por esse motivo, alguns investidores analisam CDBs com liquidez diária para essa finalidade.
Mas isso não significa que qualquer CDB seja adequado para uma reserva de emergência.
Um CDB com vencimento longo e sem possibilidade de resgate antecipado, por exemplo, pode não atender bem a esse objetivo.
Antes de escolher, confira cuidadosamente liquidez, segurança, rentabilidade e regras de resgate.
(Onde Guardar Dinheiro: Conta Digital, Poupança ou CDB? clique aqui )
CDB tem imposto?
Sim. Os rendimentos de muitos CDBs estão sujeitos ao Imposto de Renda, seguindo as regras aplicáveis aos investimentos de renda fixa.
A cobrança normalmente considera o rendimento, e não simplesmente o valor que você colocou inicialmente.
Também existe uma característica conhecida como tabela regressiva do Imposto de Renda, na qual a alíquota pode diminuir conforme o prazo da aplicação aumenta, respeitando as regras tributárias vigentes.
Por isso, ao comparar investimentos, não olhe apenas para a rentabilidade anunciada.
O que interessa para o investidor é entender quanto poderá receber líquido, depois dos impostos e demais custos eventualmente aplicáveis.
CDB é seguro?
Uma das grandes dúvidas de quem está começando é justamente essa.
Determinados CDBs emitidos por instituições associadas podem contar com a cobertura do Fundo Garantidor de Créditos (FGC), dentro dos limites e condições estabelecidos pelo próprio fundo.
Isso não significa que todo CDB seja automaticamente protegido em qualquer situação.
É fundamental verificar se o produto e a instituição estão dentro das regras de cobertura e conhecer os limites vigentes.
Além disso, não é recomendável escolher um investimento apenas porque existe cobertura do FGC.
Outros fatores também precisam ser considerados.
CDB ou poupança: qual escolher?
A comparação entre CDB e poupança é bastante comum.
A poupança é conhecida pela simplicidade e facilidade de utilização.
Já o CDB possui diferentes modalidades, prazos e formas de remuneração.
Em determinados casos, um CDB pode oferecer uma rentabilidade mais interessante do que a poupança, mas isso precisa ser analisado considerando impostos, liquidez e as condições específicas do produto.
Não existe uma resposta universal.
A melhor escolha depende do objetivo, prazo e necessidade de acesso ao dinheiro de cada pessoa.
Como escolher um CDB?
Antes de investir, não olhe somente para a taxa de rendimento.
Faça uma pequena lista e confira:
1. Rentabilidade: quanto o investimento oferece?
2. Liquidez: quando você poderá retirar o dinheiro?
3. Prazo: existe uma data de vencimento?
4. Impostos: quais tributos incidem sobre o rendimento?
5. Segurança: existe cobertura do FGC? Quais são os limites e condições?
6. Instituição: quem está emitindo o CDB?
Essas informações normalmente aparecem na descrição do produto oferecido pela instituição financeira.
Se alguma condição não estiver clara, procure esclarecimentos antes de investir.
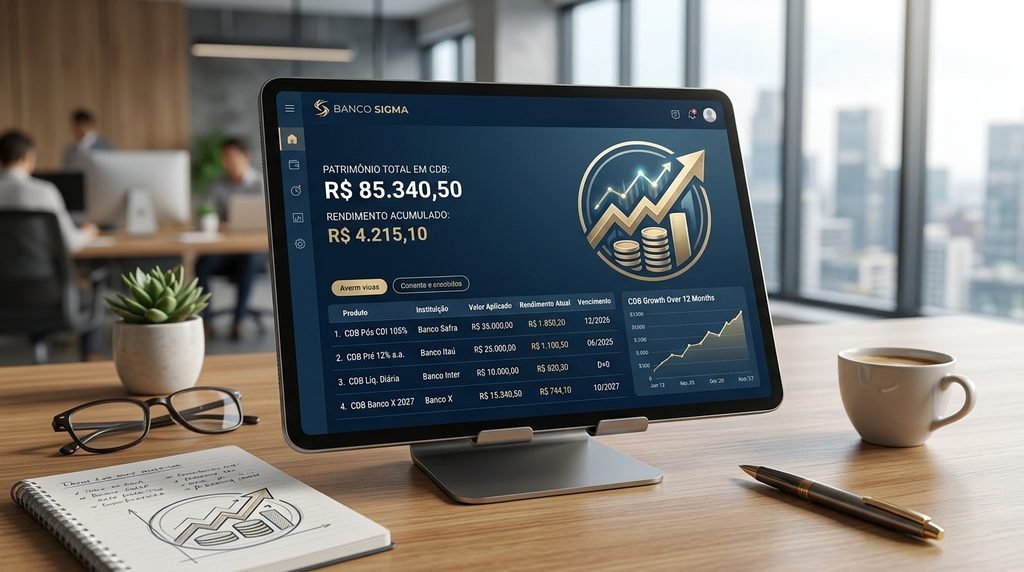
Quanto investir em CDB?
Você não precisa começar com uma grande quantia.
Alguns CDBs possuem aplicações mínimas relativamente baixas, mas isso varia conforme a instituição e o produto.
O ideal é começar com um valor que faça sentido dentro do seu orçamento.
Se você ainda não possui uma reserva de emergência, pode ser interessante primeiro organizar as finanças e construir uma proteção financeira antes de assumir investimentos com prazos que não combinam com sua necessidade de liquidez.
Investir deve fazer parte de um planejamento, e não ser uma corrida para conseguir o maior rendimento possível.
(Onde Guardar Dinheiro: Conta Digital, Poupança ou CDB? clique aqui )
CDB é indicado para iniciantes?
O CDB pode ser uma alternativa que merece ser estudada por quem está começando a conhecer investimentos de renda fixa.
Sua estrutura costuma ser mais simples de compreender do que muitos produtos financeiros mais complexos.
Mesmo assim, não invista apenas porque alguém disse que determinado CDB “é o melhor”.
Compare as condições, entenda os riscos e verifique se o produto combina com seu objetivo.
Se você não entende como determinado investimento funciona, vale a pena pesquisar mais antes de colocar seu dinheiro nele.
Conclusão
Agora que você já sabe CDB: o que é, como funciona e quanto rende, fica mais fácil entender por que esse investimento aparece tanto nas pesquisas sobre renda fixa.
O CDB é um título emitido por instituições financeiras e pode apresentar diferentes características de rentabilidade, prazo e liquidez.
Alguns possuem liquidez diária, enquanto outros exigem que o dinheiro permaneça investido até determinada data.
Antes de investir, compare rentabilidade, liquidez, impostos, prazo e segurança.
E lembre-se: não existe investimento perfeito para todo mundo.
O melhor investimento é aquele que faz sentido para o seu objetivo e para a sua realidade financeira.
Começar entendendo como o produto funciona já é um passo importante para tomar decisões mais conscientes com o seu dinheiro.
CDB, o que é CDB, como funciona o CDB, quanto rende CDB, CDB liquidez diária, CDB ou poupança, renda fixa, investimentos, reserva de emergência, educação financeiraCDB, CDB liquidez diária, CDB ou poupança, como funciona o CDB, investimentos, o que é CDB, quanto rende CDB, renda fixa, reserva de emergência