A escolha entre renda fixa e renda variável é o divisor de águas na construção de qualquer estratégia financeira. Embora ambas as modalidades tenham espaço em um portfólio inteligente, elas atendem a necessidades e perfis de investidores completamente distintos.
Não existe um caminho melhor absoluto, mas sim a opção ideal para o seu momento. Cada categoria possui dinâmicas próprias de retorno e proteção, fazendo com que a decisão dependa diretamente dos seus objetivos de curto ou longo prazo, da sua tolerância a oscilações e da estabilidade da sua atual situação financeira.
Para investir com segurança, é fundamental compreender a mecânica de funcionamento de cada mercado. Abaixo, detalhamos os fatores que diferenciam essas duas classes de ativos para que você possa tomar decisões conscientes e baseadas em dados claros.
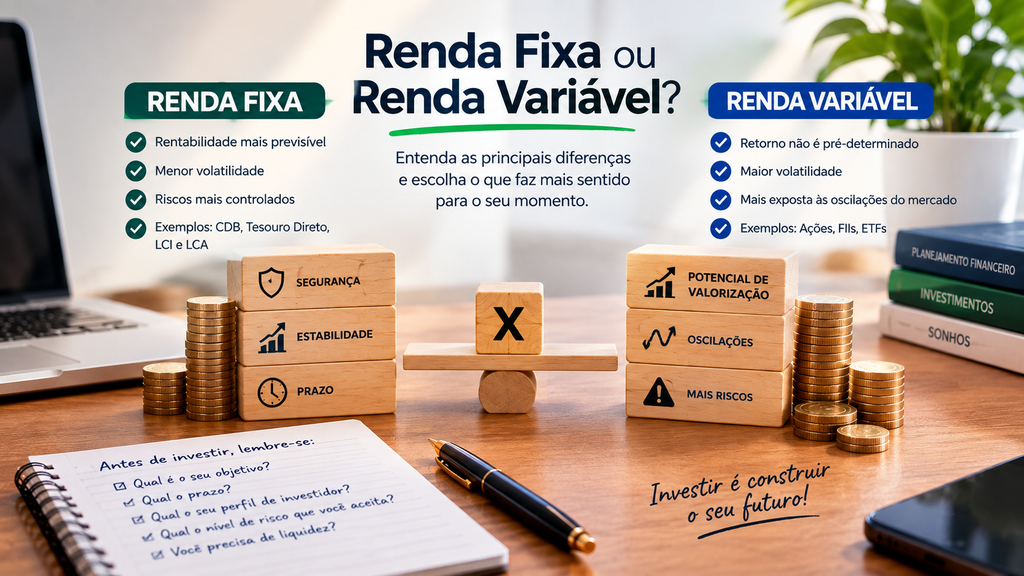
O que é renda fixa?
Contrário ao que muitos pensam, pertencer à categoria de renda fixa não significa que todos os ativos possuam o mesmo rendimento ou que sejam totalmente isentos de riscos. A segurança dessa modalidade varia de acordo com o emissor do título, o prazo de carência e as condições macroeconômicas vigentes.
Os ativos mais consolidados e utilizados para a estruturação de uma carteira conservadora incluem:
CDBs (Certificados de Depósito Bancário): Títulos emitidos por bancos para financiar suas atividades.
Tesouro Direto: Títulos públicos emitidos pelo Governo Federal, considerados os mais seguros do país.
LCI e LCA: Letras de crédito voltadas aos setores imobiliário e do agronegócio, que contam com a vantagem da isenção de Imposto de Renda para pessoas físicas.
Títulos Corporativos: Debêntures e notas comerciais emitidas por empresas privadas.
Para ilustrar a dinâmica de funcionamento, considere um CDB pós-fixado atrelado a um percentual do CDI. O investidor conhece previamente o indexador de referência que guiará a rentabilidade, assegurando a previsibilidade do cálculo, embora o montante final resgatado dependa diretamente do tempo de permanência do capital aplicado.
Por oferecer essa clareza e forte proteção patrimonial, a renda fixa consolida-se como a base indispensável para a construção de uma reserva financeira estável.
( clique aqui e saiba mais sobre o assunto)
O que é renda variável?
Na renda variável, o retorno do investimento não é previamente conhecido.
O valor pode subir ou cair de acordo com diversos fatores, como resultados das empresas, cenário econômico, juros, expectativas dos investidores e condições do mercado.
Alguns exemplos são:
- ações;
- fundos imobiliários (FIIs);
- ETFs;
- outros ativos negociados no mercado.
Imagine que você compre ações de uma empresa. O preço desses papéis pode aumentar ou diminuir depois da compra. Se vender por um preço maior do que pagou, poderá ter lucro. Se vender por um preço menor, poderá ter prejuízo.
Por isso, a renda variável exige mais disposição para lidar com os riscos de mercado.
Renda fixa ou renda variável: qual é a diferença?
A principal diferença está na forma como o retorno e o risco funcionam.
Na renda fixa, existem regras conhecidas para a remuneração do investimento. Já na renda variável, o preço e o retorno podem sofrer oscilações durante o período.
Veja uma comparação simples:
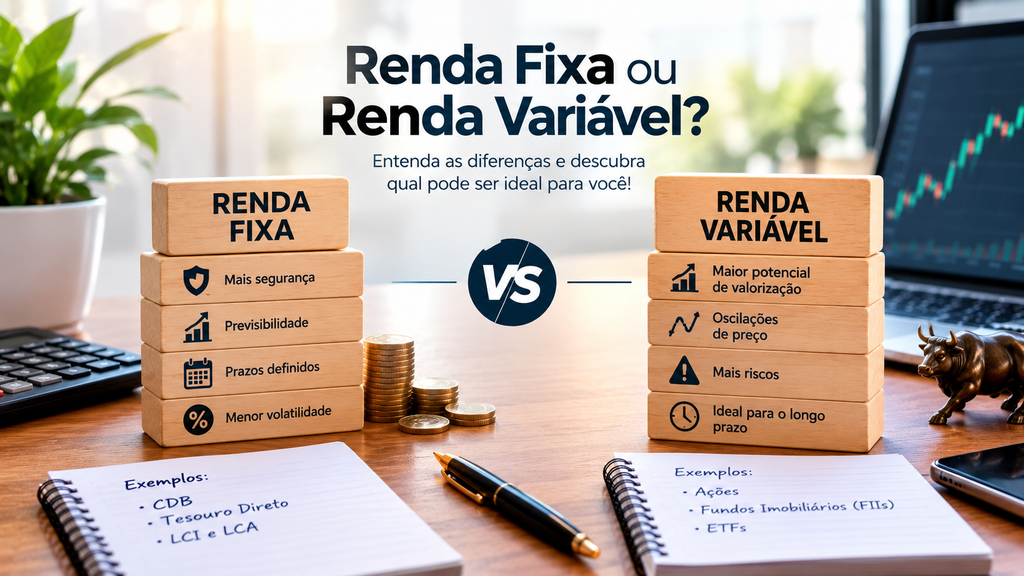
| Característica | Renda Fixa | Renda Variável |
|---|
| Previsibilidade | Geralmente maior | Geralmente menor |
| Oscilação | Pode ser menor, dependendo do produto | Pode ser significativa |
| Risco de mercado | Varia conforme o investimento | Normalmente mais presente |
| Exemplos | CDB, Tesouro Direto, LCI e LCA | Ações, FIIs e ETFs |
| Perfil comum | Conservador a moderado | Moderado a arrojado |
Essa comparação é apenas uma visão geral. Cada investimento possui seus próprios riscos e características, por isso é necessário analisar o produto antes de aplicar dinheiro.
Qual é mais segura: renda fixa ou renda variável?
Essa é uma das dúvidas mais comuns de quem está começando.
De forma geral, muitos investimentos de renda fixa apresentam menor volatilidade do que ativos de renda variável. Porém, isso não significa que renda fixa seja sinônimo de investimento sem risco.
É preciso observar fatores como emissor, prazo, liquidez, possibilidade de perdas e mecanismos de proteção aplicáveis ao produto.
Alguns investimentos podem contar com mecanismos de proteção específicos, como o FGC, desde que atendidos os critérios e limites estabelecidos. Outros investimentos não possuem essa cobertura.
Na renda variável, por outro lado, as oscilações de preço fazem parte do funcionamento do mercado. Uma ação, por exemplo, pode apresentar variações relevantes mesmo quando a empresa continua operando normalmente.
Qual escolher para começar a investir?
Se você ainda está aprendendo como começar a investir, não precisa ter pressa para escolher investimentos mais complexos.
Antes de pensar em rentabilidade, organize sua vida financeira.
Procure entender quanto entra e quanto sai todos os meses, controle suas dívidas e tenha clareza sobre seus objetivos.
Para objetivos de curto prazo e para uma reserva de emergência, a liquidez e a segurança do dinheiro costumam ser fatores muito importantes.
Já investimentos de renda variável podem fazer mais sentido para objetivos de longo prazo, desde que você compreenda os riscos e consiga suportar as oscilações sem tomar decisões impulsivas.
( clique aqui e saiba mais sobre o assunto)
Dá para investir em renda fixa e renda variável ao mesmo tempo?
Sim. Essa estratégia é conhecida como diversificação.
Em vez de colocar todo o dinheiro em apenas um tipo de investimento, o investidor pode distribuir seus recursos entre diferentes classes de ativos, considerando seus objetivos e perfil.
Por exemplo, eu mantive parte dos meus recursos em investimentos de renda fixa para objetivos de maior previsibilidade e, ao mesmo tempo, eu destinei uma parcela compatível com o meu perfil para investimentos de renda variável.
Eu vi que não existe uma porcentagem universal que sirva para todo mundo. isso vai do perfil de cada um.
A composição de uma carteira depende da idade, objetivos, prazo, renda, patrimônio, conhecimento e tolerância ao risco de cada pessoa.
O que analisar antes de investir?
Antes de escolher entre renda fixa ou renda variável, faça algumas perguntas simples assim:
1. Para que estou investindo?
Defina se o objetivo é formar uma reserva, comprar um imóvel, complementar a aposentadoria ou alcançar outro objetivo.
2. Quando vou precisar desse dinheiro?
O prazo influencia diretamente a escolha dos investimentos.
3. Quanto risco consigo suportar?
Não adianta escolher um investimento que faça você perder o sono durante uma queda do mercado.
4. Preciso de liquidez?
Alguns investimentos permitem resgate com mais facilidade, enquanto outros exigem que o dinheiro permaneça aplicado por determinado período.
5. Entendo onde estou colocando meu dinheiro?
Se você não consegue explicar de maneira simples como o investimento funciona, talvez seja melhor estudar mais antes de investir.
Renda fixa ou renda variável: qual vale mais a pena?
Não existe uma resposta única para essa pergunta.
A renda fixa pode ser adequada para quem busca maior previsibilidade e quer começar conhecendo investimentos com regras de remuneração mais claras. Já a renda variável pode oferecer oportunidades de crescimento no longo prazo, mas envolve oscilações e riscos maiores.
O mais importante é não escolher um investimento apenas porque alguém prometeu uma rentabilidade elevada.
Investimento não é apostar para ganhar dinheiro rápido. É uma forma de organizar recursos pensando em objetivos futuros. e rentabilidade a longo prazo.
Se você está começando agora, dê um passo de cada vez. Primeiro organize suas finanças, construa sua reserva de emergência, estude os investimentos e só depois aumente gradualmente a complexidade da sua carteira.
Quanto mais você entende sobre renda fixa ou renda variável, mais preparado fica para tomar decisões conscientes e compatíveis com a sua realidade financeira.
renda fixa, renda variável, renda fixa ou renda variável, diferença entre renda fixa e renda variável, investimentos para iniciantes, como começar a investir, investimentos, educação financeira, carteira de investimentos, onde investir dinheirocarteira de investimentos, como começar a investir, diferença entre renda fixa e renda variável, educação financeira, investimentos, investimentos para iniciantes, renda fixa, renda fixa ou renda variável, renda variável