Você quer saber como aumentar o Score do Serasa e melhorar suas chances de conseguir crédito? O score é uma pontuação utilizada no mercado para avaliar o perfil financeiro de consumidores e pode influenciar decisões de empresas na hora de oferecer crédito.
Ter um score baixo não significa que você nunca conseguirá um cartão, empréstimo ou financiamento. Da mesma forma, ter um score alto não garante aprovação. Porém, manter bons hábitos financeiros pode contribuir para construir um histórico de crédito mais saudável.
Neste artigo, você vai conhecer 10 hábitos que podem ajudar a melhorar seu Score do Serasa e organizar melhor sua vida financeira.
O que é o Score do Serasa?
O Score do Serasa é uma pontuação que varia de 0 a 1.000 pontos e busca indicar o perfil de pagamento de um consumidor.
De forma geral, quanto maior a pontuação, melhor tende a ser a percepção de risco de crédito. Entretanto, cada instituição financeira possui seus próprios critérios para analisar uma solicitação.
Por isso, não existe uma fórmula capaz de garantir aprovação de cartão ou empréstimo apenas aumentando o score.
1. Pague suas contas em dia
Um dos hábitos mais importantes para quem deseja melhorar o perfil financeiro é evitar atrasos.
Contas vencidas e pagamentos feitos fora do prazo podem prejudicar sua situação financeira. Organize as datas de vencimento e, se possível, programe pagamentos automáticos para despesas recorrentes.
Uma boa estratégia é concentrar as principais contas em datas próximas ao recebimento do salário, desde que isso faça sentido para seu orçamento.
(👉 Confira aqui e veja como começar)
2. Evite deixar o nome negativado
Ter dívidas em atraso pode dificultar o acesso a determinadas opções de crédito.
Se você possui uma dívida negativada, procure entender as condições disponíveis para negociação e escolha uma parcela que realmente caiba no seu orçamento.
Não adianta fazer um acordo que comprometa todo o seu salário e depois voltar a atrasar os pagamentos.
3. Negocie suas dívidas
Se existem dívidas antigas, procure as empresas credoras ou plataformas oficiais de negociação para verificar as possibilidades disponíveis.
Ao negociar, confira o valor total, quantidade de parcelas, juros e condições de pagamento.
Depois de realizar um acordo, mantenha as parcelas em dia. A regularidade dos pagamentos é importante para construir um histórico financeiro mais consistente.
4. Mantenha seus dados atualizados
Manter seus dados pessoais atualizados pode facilitar a comunicação com empresas e instituições financeiras.
Verifique se informações como telefone, endereço e outros dados cadastrais estão corretos nos serviços financeiros que você utiliza.
Também é importante acompanhar regularmente sua situação financeira e consultar seu próprio score.
(👉 Confira aqui e veja como começar)
5. Use o cartão de crédito com responsabilidade
O cartão de crédito pode ser uma ferramenta útil quando utilizado com planejamento.
Evite gastar mais do que consegue pagar e procure acompanhar as compras durante o mês. Uma fatura muito alta pode comprometer seu orçamento e aumentar o risco de atraso.
Se você possui vários cartões, avalie se realmente precisa utilizar todos.
6. Evite solicitar crédito várias vezes em pouco tempo
Fazer várias solicitações de crédito em um período curto pode não ser uma boa estratégia.
Antes de pedir um novo cartão, empréstimo ou financiamento, avalie se realmente precisa do produto e compare as condições disponíveis.
Evite sair fazendo diversos pedidos apenas para tentar descobrir qual instituição vai aprovar seu crédito.
7. Pague a fatura do cartão integralmente
Sempre que possível, pague o valor total da fatura até a data de vencimento.
O pagamento mínimo pode gerar juros e transformar uma dívida administrável em um problema maior.
Se você percebe que não consegue pagar a fatura integralmente, o melhor caminho é revisar os gastos e procurar alternativas que reduzam o custo da dívida.
8. Tenha controle do seu orçamento
Organização financeira é uma das bases para manter os pagamentos em dia.
Anote sua renda mensal e todas as despesas, incluindo aluguel, alimentação, transporte, contas, compras e parcelas.
Ao conhecer seu orçamento, fica mais fácil identificar gastos desnecessários e evitar assumir compromissos que você não conseguirá pagar.
9. Cuidado com promessas de aumento rápido do score
Desconfie de pessoas ou empresas que prometem aumentar o Score do Serasa instantaneamente mediante pagamento.
Não existe um método legítimo que garanta determinado número de pontos em poucas horas ou dias.
A melhor estratégia é desenvolver bons hábitos financeiros e manter seus compromissos em dia ao longo do tempo.
Também nunca compartilhe senhas ou informações bancárias com pessoas que prometem “liberar” seu score.
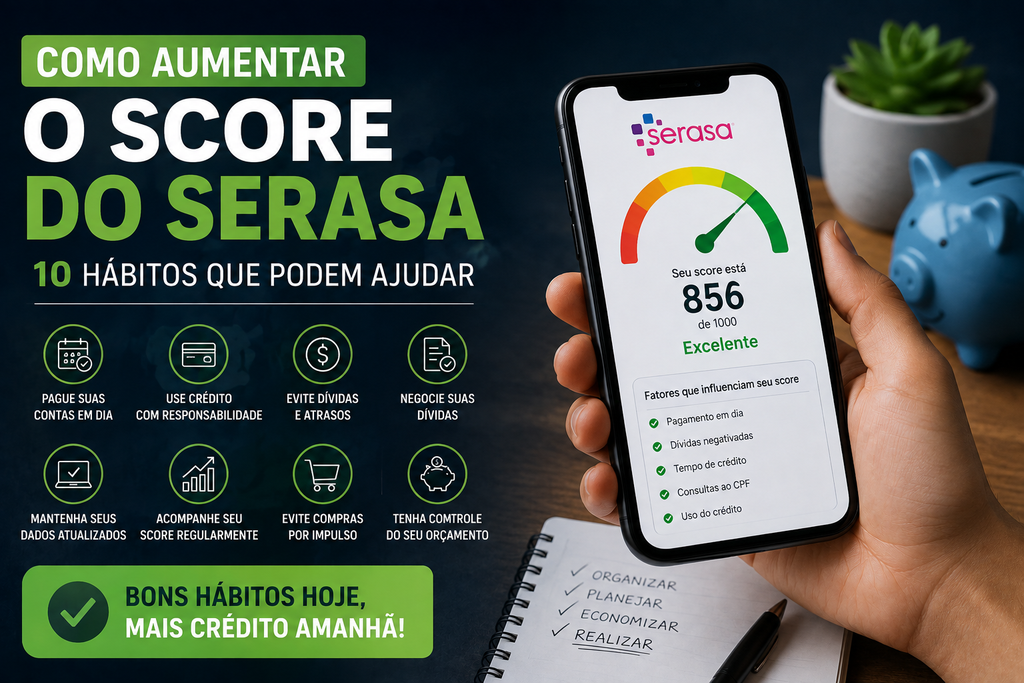
10. Tenha paciência e mantenha bons hábitos
O score não deve ser encarado como uma pontuação que precisa subir imediatamente.
Mudanças no histórico financeiro podem levar tempo para aparecer e diferentes fatores podem influenciar a análise de crédito.
Por isso, mantenha uma rotina financeira organizada: pague suas contas em dia, controle o cartão, evite novas dívidas e acompanhe regularmente sua situação.
Quanto tempo demora para aumentar o Score do Serasa?
Não existe um prazo único para aumentar o score.
A pontuação pode variar conforme as informações disponíveis sobre o consumidor e seu comportamento financeiro. Por isso, ninguém consegue garantir que o score aumentará determinado número de pontos em uma quantidade específica de dias.
O mais importante é manter bons hábitos continuamente.
(👉 Confira aqui e veja como começar)
Score alto garante cartão de crédito?
Não. Ter um Score do Serasa alto não garante aprovação de cartão de crédito, empréstimo ou financiamento.
As instituições financeiras podem considerar diversos outros fatores, como renda, relacionamento com o banco, políticas internas, capacidade de pagamento e características do produto solicitado.
Por isso, mesmo uma pessoa com score elevado pode ter uma solicitação recusada.
É possível aumentar o score pagando uma dívida?
Regularizar uma dívida é uma atitude importante para melhorar sua organização financeira. Porém, isso não significa que o score necessariamente aumentará imediatamente após o pagamento.
O sistema pode considerar diferentes informações e o comportamento financeiro ao longo do tempo.
Por isso, depois de regularizar uma dívida, continue mantendo os demais compromissos em dia.
Conclusão
Saber como aumentar o Score do Serasa é apenas uma parte da organização financeira. Não existe fórmula mágica para conseguir uma pontuação alta rapidamente.
Os melhores caminhos são simples: pagar contas em dia, evitar atrasos, negociar dívidas, controlar o cartão de crédito, não solicitar crédito de forma excessiva e manter um orçamento organizado.
Em vez de procurar maneiras de aumentar o score rapidamente, concentre-se em construir um histórico financeiro saudável e sustentável. Com disciplina e bons hábitos, você estará mais preparado para lidar com o crédito e suas finanças no longo prazo.