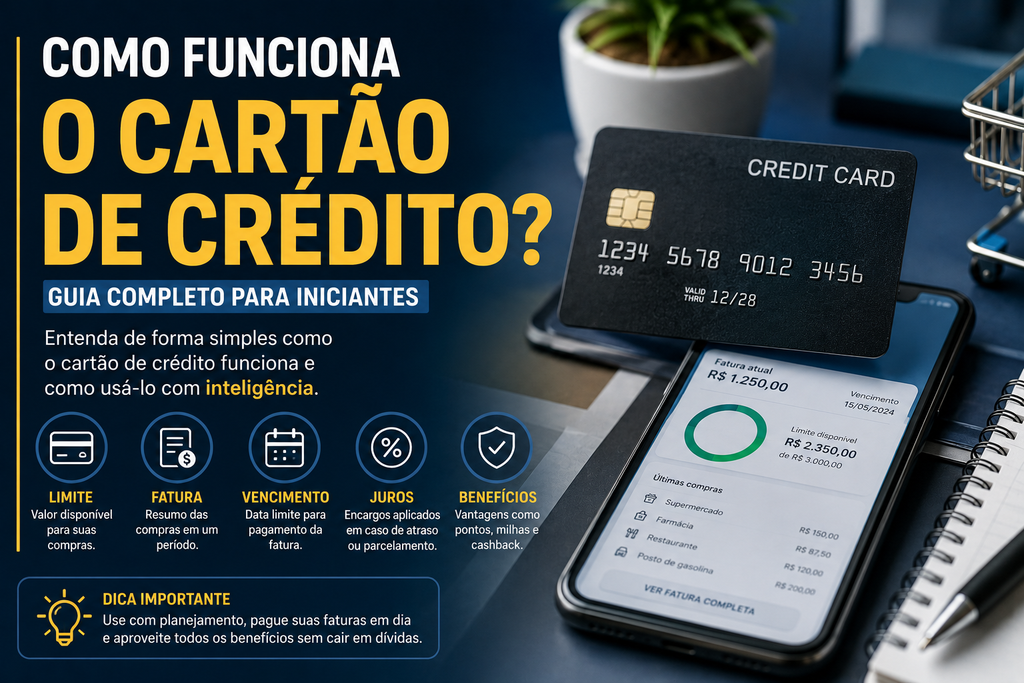
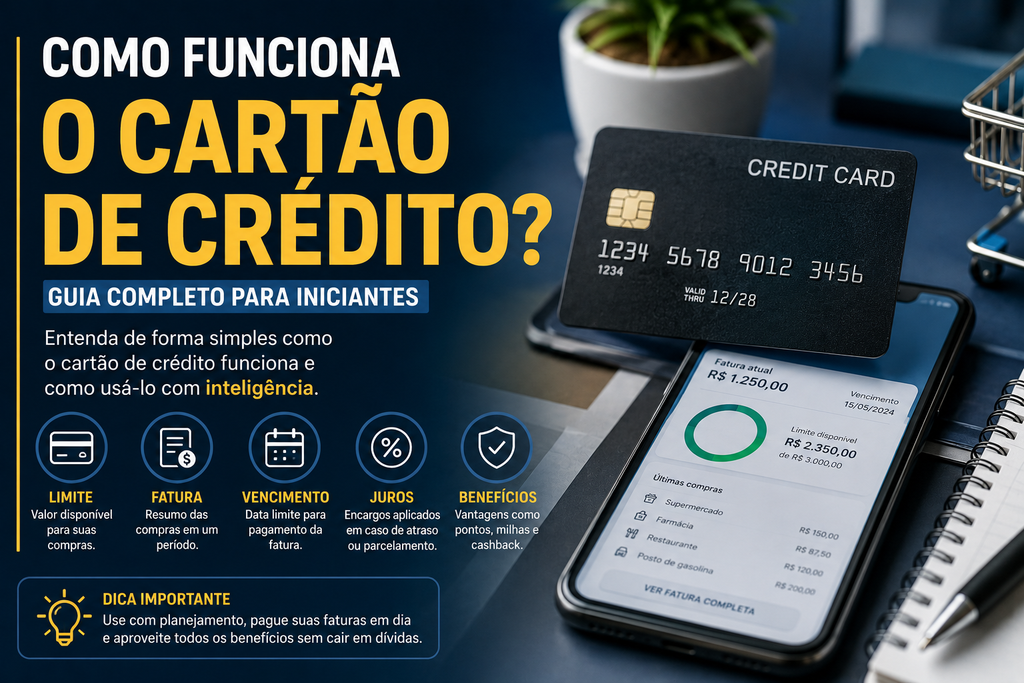
Você sabe como funciona o cartão de crédito? Apesar de ser uma das formas de pagamento mais utilizadas no Brasil, muitas pessoas ainda têm dúvidas sobre limite, fatura, vencimento, parcelamento, juros e pagamento mínimo.
Entender como o cartão funciona é fundamental para evitar dívidas e aproveitar seus benefícios com mais segurança. Quando utilizado com planejamento, o cartão de crédito pode facilitar compras, organizar pagamentos e oferecer vantagens. Porém, quando usado sem controle, pode comprometer uma parte importante da renda.
Neste guia completo, você vai entender como funciona o cartão de crédito, como funciona a fatura, o limite, o parcelamento e quais cuidados tomar para não cair em dívidas.
O que é um cartão de crédito?
O cartão de crédito é um meio de pagamento que permite realizar compras utilizando um limite disponibilizado por uma instituição financeira.
Na prática, quando você faz uma compra no cartão, o dinheiro não sai imediatamente da sua conta corrente. A compra fica registrada na fatura e deverá ser paga posteriormente.
Por isso, é importante entender que o cartão não representa dinheiro extra. O limite disponível é uma forma de crédito que precisa ser paga.
(clique aqui no guia Completo Para Iniciantes)
Como funciona o limite do cartão de crédito?
O limite do cartão de crédito é o valor máximo que você pode utilizar dentro das condições estabelecidas pela instituição financeira.
Por exemplo, imagine que seu cartão tenha um limite de R$ 1.500. Se você fizer uma compra de R$ 300, aproximadamente R$ 1.200 permanecerão disponíveis, considerando as regras aplicáveis ao seu cartão.
O limite pode ser alterado pelo banco ou instituição financeira de acordo com seus critérios de análise.
Além disso, o limite pode ser comprometido por compras parceladas, dependendo da política do emissor. Por isso, é importante conferir no aplicativo quanto ainda está disponível para utilização.
O que é a fatura do cartão?
A fatura do cartão de crédito reúne as compras e demais lançamentos realizados durante determinado período.
Ela normalmente apresenta informações como:
- valor total da fatura;
- data de vencimento;
- data de fechamento;
- valor mínimo;
- compras realizadas;
- parcelas futuras;
- encargos, quando houver.
A fatura precisa ser acompanhada regularmente para que você saiba quanto deverá pagar no vencimento.
(clique aqui no guia Completo Para Iniciantes)
O que é a data de fechamento da fatura?
A data de fechamento é o momento em que o período de compras da fatura é encerrado para gerar a cobrança.
Uma compra realizada depois do fechamento pode aparecer na fatura seguinte, dependendo das regras do cartão e do estabelecimento.
Por isso, algumas pessoas preferem realizar compras logo após o fechamento, pois podem conseguir um prazo maior até o vencimento. Entretanto, as datas variam de acordo com cada cartão.
O que acontece se eu pagar a fatura inteira?
Quando você paga o valor total da fatura até o vencimento, evita os encargos relacionados ao financiamento do saldo da fatura, conforme as condições do cartão.
Por isso, uma das principais recomendações para quem está começando a usar cartão de crédito é:
gaste somente aquilo que você consegue pagar quando a fatura vencer.
Essa regra simples ajuda a evitar que o cartão se transforme em uma fonte de endividamento.
O que acontece se eu pagar apenas o mínimo?
O pagamento mínimo não significa que a dívida foi quitada.
Ao pagar apenas uma parte da fatura, o saldo restante pode ser financiado e sofrer encargos, de acordo com as condições do cartão e as regras aplicáveis.
Os juros do cartão podem ser elevados. Por isso, utilizar o pagamento mínimo como estratégia habitual pode fazer uma dívida crescer rapidamente.
Se você perceber que não conseguirá pagar a fatura integralmente, procure verificar as opções disponíveis junto à instituição financeira antes do vencimento.
Como funciona o parcelamento no cartão?
Existem diferentes situações de parcelamento.
Uma compra pode ser parcelada diretamente no estabelecimento, por exemplo, em 5 ou 10 vezes. Nesse caso, o valor da compra é dividido conforme as condições apresentadas no momento da compra.
Também existem situações em que a própria instituição financeira oferece opções de parcelamento da fatura. Essas modalidades podem envolver juros e outros encargos.
Antes de parcelar, confira sempre o valor total que será pago, e não apenas o valor da parcela.
(clique aqui no guia Completo Para Iniciantes)
Cartão de crédito tem juros?
O cartão pode envolver diferentes tipos de juros e encargos, dependendo da operação realizada.
Por exemplo, quando uma fatura não é paga integralmente, pode haver cobrança de encargos sobre o saldo financiado. Compras parceladas também podem ou não ter juros, dependendo das condições oferecidas.
Por isso, antes de aceitar qualquer parcelamento ou financiamento, confira as taxas e o custo total da operação.
Cartão de crédito aumenta o Score?
O simples fato de possuir um cartão de crédito não garante aumento do Score.
O comportamento financeiro é mais importante. Pagar as contas em dia, evitar atrasos, controlar as dívidas e utilizar o crédito de maneira responsável são hábitos importantes para manter uma vida financeira saudável.
Também não existe garantia de que determinada utilização do cartão fará o score aumentar uma quantidade específica
Como usar o cartão de crédito sem se endividar?
Alguns hábitos podem ajudar bastante:
1. Defina um limite pessoal: não considere todo o limite oferecido pelo banco como dinheiro disponível.
2. Acompanhe os gastos: confira regularmente as compras realizadas pelo aplicativo.
3. Evite compras por impulso: antes de parcelar, pergunte se a compra realmente é necessária.
4. Cuidado com várias parcelas: pequenas parcelas podem se acumular e comprometer sua renda.
5. Pague a fatura em dia: atrasos podem gerar encargos e prejudicar sua organização financeira.
6. Prefira pagar a fatura integralmente: quando possível, evite financiar o saldo da fatura.
Cartão de crédito é bom ou ruim?
O cartão de crédito não é necessariamente bom ou ruim. Tudo depende de como ele é utilizado.
Para quem possui organização financeira, pode ser uma ferramenta prática para concentrar pagamentos, parcelar determinadas compras e acompanhar despesas.
Por outro lado, gastar acima da capacidade de pagamento pode gerar dívidas e juros.
A melhor maneira de utilizar o cartão é tratá-lo como uma ferramenta de pagamento, e não como uma extensão da renda.
(clique aqui no guia Completo Para Iniciantes)
Conclusão
Entender como funciona o cartão de crédito é o primeiro passo para utilizá-lo de maneira consciente.
O limite não representa dinheiro disponível gratuitamente, a fatura precisa ser paga no vencimento e o pagamento mínimo pode gerar encargos sobre o saldo restante.
Antes de realizar uma compra, considere sua renda, suas despesas e o valor que poderá pagar quando a fatura chegar.
Com planejamento, acompanhamento dos gastos e responsabilidade, o cartão de crédito pode ser utilizado de forma mais segura e sem comprometer sua saúde financeira.